نبض سوريا... صوت كل السوريين

نبض سوريا - متابعة
لم يعد التدهور الاقتصادي في سوريا مجرد انعكاس لسنوات الحرب وما خلّفته من دمار في البنية التحتية وتراجع في الإنتاج، بل بات نتيجة تراكم مجموعة من الاختلالات السياسية والإدارية والاقتصادية التي أضعفت قدرة البلاد على استثمار مواردها وإعادة بناء قطاعاتها الإنتاجية. وبينما تتصدر تداعيات الحرب والوجود العسكري الأجنبي المشهد الاقتصادي، تبرز الإدارة الداخلية بوصفها العامل الأكثر تأثيراً في تحديد مسار التعافي، خصوصاً في ظل غياب الإصلاحات الجذرية، وضعف المؤسسات الرقابية، وتراجع الشفافية، وعدم وضوح السياسات الاقتصادية والاستثمارية.
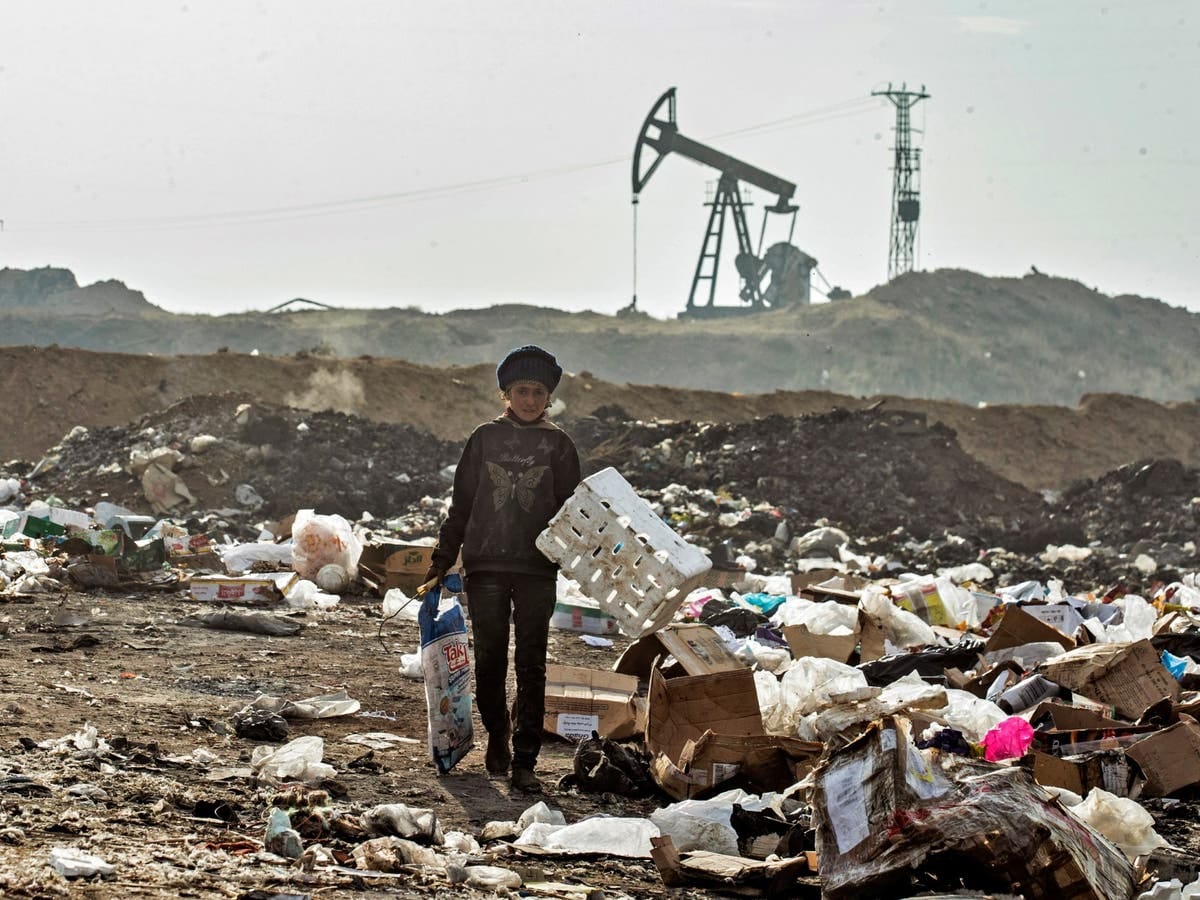
فالمشكلة السورية لا تكمن في افتقار البلاد إلى الموارد أو الإمكانات، إذ تمتلك سوريا أراضي زراعية واسعة، وثروات نفطية وغازية، ومصادر مائية، وموقعاً جغرافياً مهماً، فضلاً عن قاعدة صناعية وتجارية كانت تشكل جزءاً أساسياً من اقتصادها قبل الحرب. لكن امتلاك الثروة لا يعني بالضرورة القدرة على تحويلها إلى إنتاج وتنمية، وهو ما تكشفه الفجوة المتزايدة بين الإمكانات المتاحة والواقع المعيشي للسوريين، في ظل استمرار تراجع القدرة الشرائية، وارتفاع تكاليف الإنتاج والمعيشة، واتساع رقعة الفقر، وتقلص فرص العمل.
وتكمن المشكلة الأساسية في طريقة إدارة ما تبقى من مقدرات البلاد، وفي غياب رؤية اقتصادية متكاملة قادرة على تحديد الأولويات وتوجيه الموارد نحو القطاعات الإنتاجية، بدلاً من الاكتفاء بإجراءات جزئية واتفاقيات استثمارية وإعلانات عن مشاريع لا ينعكس أثرها بالضرورة على حياة المواطنين. فإعادة بناء الاقتصاد لا تبدأ من توقيع العقود أو إطلاق الوعود، وإنما من بناء مؤسسات قادرة على إدارة المال العام، ومكافحة الفساد، وضمان تكافؤ الفرص، وتوفير بيئة قانونية مستقرة تحمي المستثمرين والمنتجين على حد سواء.
وتكتسب مسألة الإدارة أهمية أكبر عند النظر إلى حجم التراجع الذي أصاب الاقتصاد السوري. فقد قدّر البنك الدولي الانكماش التراكمي للناتج المحلي الإجمالي بنحو 53 في المئة بين عامي 2010 و2022، فيما قدّر احتياجات إعادة الإعمار بنحو 216 مليار دولار.
كما تراجعت الإيرادات الحكومية من مستويات قاربت 20 في المئة من الناتج المحلي الإجمالي قبل الحرب إلى أقل من 5 في المئة خلال عام 2026، وهو ما يعكس محدودية قدرة الدولة على تمويل الخدمات العامة ومشاريع إعادة البناء، ولا يمكن معالجة هذا العجز بمجرد زيادة الضرائب أو البحث عن مصادر تمويل خارجية، ما لم تترافق الإجراءات مع إصلاح حقيقي للمالية العامة وتحسين كفاءة الإنفاق والرقابة على الموارد.
وفي هذا السياق، تبرز إشكالية تركّز القرار الاقتصادي وضعف المساءلة والشفافية، فقد تناول تقرير صادر عن مركز U4 لمكافحة الفساد في فبراير 2026 تحديات الحوكمة الاقتصادية في سوريا، وأثار مخاوف تتعلق بتركّز صلاحيات اتخاذ القرار في دائرة ضيقة، وعدم كفاية الشفافية والمشاركة العامة، وصعوبة تحويل التعهدات المعلنة بمكافحة الفساد إلى إصلاحات مؤسسية قابلة للقياس، وهذه المسائل لا تبقى محصورة داخل المؤسسات الحكومية، بل تنعكس مباشرة على ثقة المستثمرين، وعلى قدرتهم على تقييم المخاطر وضمان حقوقهم واستمرارية أعمالهم.
وتزداد خطورة هذه الاختلالات عندما تترافق مع ضعف الرقابة على العقود العامة والمشتريات الحكومية، وعدم وضوح آليات توزيع الفرص الاستثمارية، وغياب المعلومات الكافية حول العوائد التي تحققها المشاريع والاتفاقيات الاقتصادية، فالدولة التي لا تقدم بيانات واضحة عن مواردها ونفقاتها، ولا تضمن استقلالية الجهات الرقابية، تواجه صعوبة في بناء الثقة داخلياً وخارجياً، مهما بلغت أهمية الفرص الاقتصادية التي تمتلكها.
وفي المقابل، لا يمكن فصل هذا الواقع عن الوضع الأمني الذي لا يزال يشكل أحد أبرز العوائق أمام استعادة النشاط الاقتصادي. فالمستثمر لا يبحث فقط عن سوق واسعة أو موارد طبيعية أو فرص لتحقيق الأرباح، بل يحتاج إلى بيئة مستقرة تضمن سلامة منشآته وموظفيه، وتحمي ملكيته، وتسمح له بنقل أمواله وتحويل أرباحه وتنفيذ العقود دون التعرض لمخاطر غير محسوبة.
وفي ظل استمرار التوترات الأمنية، وتعدد مراكز النفوذ، وعدم استقرار بعض المناطق، تصبح القرارات الاستثمارية أكثر تعقيداً، وتتراجع قدرة البلاد على استقطاب رؤوس الأموال المحلية والأجنبية.
ولا يقتصر تأثير الوضع الأمني على المستثمرين الجدد، بل يمتد إلى أصحاب المصانع والمنشآت القائمة، الذين يواجهون صعوبات تتعلق بتأمين المواد الأولية، وتكاليف النقل والتأمين، وانقطاع الكهرباء، وضعف الخدمات المصرفية، وعدم استقرار القواعد القانونية والتنظيمية، كما أن غياب الضمانات القضائية الفاعلة يجعل أي مشروع طويل الأجل محفوفاً بمخاطر إضافية، خصوصاً في القطاعات التي تحتاج إلى استثمارات كبيرة وفترات طويلة لاسترداد رأس المال.
وقد أظهرت دراسة لمعهد العلاقات الدولية والاستراتيجية الفرنسي IFRI حول بيئة الأعمال في سوريا أن الوضع الأمني والخدمات المصرفية والضمانات القانونية والمياه جاءت ضمن أبرز العوائق التي تواجه الشركات، وهذا يعكس أن أزمة الاستثمار ليست مرتبطة بعامل منفرد، وإنما بمجموعة من الظروف المتداخلة التي تجعل تحويل الفرص المتاحة إلى مشاريع إنتاجية أمراً بالغ الصعوبة.
وعلى المستوى الخارجي، تضاف إلى هذه المشكلات تداعيات استمرار الوجود العسكري الأجنبي وتعدد مناطق السيطرة والنفوذ، بما ينعكس على قدرة الدولة على إدارة مواردها الاستراتيجية بصورة متكاملة. فالوجود الإسرائيلي في الجنوب، والنفوذ العسكري التركي في الشمال، والوجود الأميركي الذي ارتبط لسنوات بمناطق النفط والغاز في شمال شرقي البلاد، كلها عوامل أسهمت في تعقيد المشهد الاقتصادي، وحرمت سوريا خلال مراحل مختلفة من الاستفادة الكاملة من مواردها وإمكاناتها.
في الجنوب السوري، لم يعد التأثير الإسرائيلي مقتصراً على الوجود العسكري في المناطق المحاذية للجولان المحتل ومناطق الفصل، بل امتد إلى الأراضي الزراعية ومصادر رزق السكان، مع استمرار التوغلات وإقامة التحصينات والقيود المفروضة على حركة الأهالي ووصولهم إلى أراضيهم. وتبرز محافظة القنيطرة مثالاً واضحاً على التداعيات الاقتصادية لهذه الممارسات، إذ وثقت تقارير حديثة استمرار تجريف الأراضي الزراعية وإقامة السواتر والتحصينات العسكرية، إلى جانب منع المزارعين من الوصول إلى بعض الحقول ومناطق الرعي.
ووفق تقرير شبكة FEWS NET الصادر في أكتوبر 2026، تجاوزت مساحة الأراضي الزراعية التي استولت عليها القوات الإسرائيلية أو منعت الوصول إليها في القنيطرة 1160 هكتاراً، الأمر الذي حرم ما لا يقل عن 250 مزارعاً من الوصول إلى أراضيهم. كما طالت القيود بساتين الزيتون ومناطق الرعي ومصادر المياه، وأثرت في مواسم الحصاد ومصادر دخل الأسر التي تعتمد على الزراعة وتربية المواشي.
ولا تتوقف التداعيات عند خسارة المساحات الزراعية، إذ إن إقامة التحصينات العسكرية وتقييد الحركة وتغيير مسارات الوصول إلى الأراضي تؤثر في النشاط الزراعي بأكمله، من زراعة المحاصيل إلى جنيها ونقلها وتسويقها. كما أن التراجع في إمكانية الوصول إلى المياه ومناطق الرعي يفاقم الأعباء على المزارعين ومربي الثروة الحيوانية، ويضعف قدرة المجتمعات المحلية على الحفاظ على مصادر دخلها.
وتتضاعف هذه الضغوط في ظل أزمة مائية تعاني منها مناطق الجنوب، حيث تواجه محافظة درعا انخفاضاً في مخزون السدود وتراجعاً في المياه الجوفية، الأمر الذي يرفع تكاليف الري وتأمين مياه الشرب ويحد من المساحات القابلة للزراعة، وبالتالي، فإن أي قيود إضافية على الأراضي أو مصادر المياه تتحول إلى خسارة اقتصادية مباشرة، في منطقة تعتمد شرائح واسعة من سكانها على النشاط الزراعي.
أما في الشمال، فيتداخل الوجود العسكري التركي مع ملف السيطرة على الأراضي والموارد المائية، ولا سيما أن تركيا تتحكم بالمنابع الرئيسية لنهر الفرات، وتمتلك منظومة واسعة من السدود التي تؤثر في تدفق المياه باتجاه سوريا والعراق. ويمنح هذا الموقع الجغرافي أنقرة قدرة كبيرة على التأثير في الملف المائي السوري، خصوصاً في ظل اعتماد مناطق واسعة من البلاد على مياه الفرات في الزراعة والشرب وتوليد الكهرباء.
وقد انعكست أزمة تدفقات المياه على قطاعات زراعية وخدمية متعددة، في وقت تعاني فيه محطات الضخ وشبكات الري والبنية التحتية المائية من أضرار وتراجع في القدرة التشغيلية. كما أن أزمة محطة علوك في الحسكة، التي ارتبط تشغيلها وتدفق المياه إليها وإلى المناطق المستفيدة منها بالتجاذبات والقيود الميدانية، تمثل مثالاً على تحول المياه إلى أحد ملفات النفوذ والضغط في الشمال السوري.
ولا يمكن إغفال أن تركيا، بوصفها دولة المنبع لنهر الفرات، تملك تأثيراً أساسياً في حجم المياه المتدفقة إلى الأراضي السورية، في حين أن الإدارة غير الكفؤة للموارد المائية داخل سوريا، وتراجع صيانة السدود وشبكات الري، يزيدان من حدة الأزمة. وهنا تتداخل المسؤولية الخارجية مع الاختلالات الداخلية، إذ إن الضغط على الموارد المائية يصبح أكثر تأثيراً عندما تقابله مؤسسات عاجزة عن إدارة المتاح منها أو تطوير بدائل مستدامة.
ويمتد التأثير التركي كذلك إلى مناطق الشمال التي شهدت خلال سنوات الحرب وجوداً عسكرياً وإدارياً ونفوذاً واسعاً، ما أدى إلى تعدد الجهات المتحكمة بالمعابر والأنشطة الاقتصادية وحركة البضائع والأفراد. وهذا الواقع ترك آثاراً على وحدة السوق السورية، وعلى حركة التجارة والاستثمار، وعلى قدرة المؤسسات المركزية على إدارة النشاط الاقتصادي في تلك المناطق.
وفي شمال شرقي البلاد، برز ملف النفط والغاز بوصفه أحد أبرز مظاهر فقدان الدولة السيطرة على مواردها الاستراتيجية خلال سنوات الحرب. فقد ارتبط الوجود العسكري الأميركي بالتحالف مع قوات سوريا الديمقراطية التي كانت تسيطر على مناطق تضم أهم الحقول النفطية والغازية، وبينها حقل العمر النفطي وحقل كونيكو للغاز، ما أبقى هذه الموارد لسنوات خارج إدارة الحكومة المركزية، وحرم الخزينة العامة من عائدات كان يمكن توجيهها لتمويل الخدمات وإعادة تأهيل البنية التحتية والقطاعات الإنتاجية.
لكن خريطة السيطرة شهدت تغيراً مهماً مطلع عام 2026، مع تقدم القوات الحكومية واستعادة السيطرة على مساحات واسعة من شمال شرقي البلاد، بما فيها حقول ومنشآت نفطية رئيسية. وأعلنت الشركة السورية للبترول في أغسطس 2026 تسلمها الحقول النفطية في منطقة الجزيرة وبدء أعمال إعادة التأهيل.
ومع ذلك، فإن استعادة السيطرة الجغرافية لا تعني استعادة القدرة الإنتاجية تلقائياً، فالحقول التي تعرضت للتخريب وسنوات من الاستخراج غير المنظم تحتاج إلى استثمارات كبيرة وإعادة تأهيل للمعدات وشبكات النقل والمنشآت المرتبطة بالإنتاج والتكرير. كما أن عودة عائداتها إلى الاقتصاد الوطني تتطلب إدارة شفافة تضمن توجيه الإيرادات إلى الخزينة العامة والقطاعات التي تحتاج إلى التمويل، بدلاً من تحولها إلى مصدر جديد للتنافس على النفوذ والموارد.
ومن هنا، فإن الحديث عن السيطرة الأميركية على النفط يحتاج إلى تحديد الإطار الزمني؛ فقد ارتبطت السيطرة على الحقول خلال سنوات الحرب بوجود قوات سوريا الديمقراطية المدعومة أميركياً، فيما لم تعد تلك الصورة مطابقة لخريطة السيطرة بعد التحولات التي شهدها شمال شرقي سوريا خلال عام 2026، ومع ذلك، لا يعني تغير الوجود العسكري الأميركي انتهاء تأثير واشنطن في الملفات الأمنية والسياسية والاقتصادية السورية.
وتكشف هذه الملفات مجتمعة أن سوريا لا تواجه أزمة موارد فحسب، بل أزمة إدارة وسيادة اقتصادية أيضاً. فوجود النفط لا يضمن تأمين الوقود، وامتلاك الأراضي الزراعية لا يضمن تحقيق الاكتفاء الغذائي، وتوافر المياه لا يعني بالضرورة وصولها إلى المزارعين والمنازل، كما أن توقيع الاتفاقيات الاستثمارية لا يعني دخول رؤوس الأموال إلى القطاعات الإنتاجية.
وتظهر المفارقة بصورة أوضح عند النظر إلى واقع القطاعات الأساسية. فالزراعة التي يفترض أن تكون أحد أعمدة الاقتصاد السوري تواجه نقص المياه وارتفاع تكاليف الوقود والأسمدة والبذور، فضلاً عن تراجع القدرة على تأمين مستلزمات الإنتاج وتسويق المحاصيل. والصناعة تعاني ضعف الكهرباء وارتفاع تكاليف التشغيل وصعوبة التمويل، فيما يواجه قطاع الطاقة تحديات تتعلق بتأهيل الحقول والمنشآت وشبكات النقل والتكرير. أما التجارة، فتتأثر بضعف القدرة الشرائية وتراجع الطلب الداخلي وتكاليف النقل والتحويلات المالية.
وفي ظل هذه الظروف، يصبح المواطن الحلقة الأكثر تضرراً من تراكم الاختلالات. فارتفاع الأسعار وتراجع قيمة الدخل واتساع البطالة لا تمثل مؤشرات اقتصادية مجردة، بل تعني تراجع القدرة على تأمين الغذاء والتدفئة والسكن والتعليم والرعاية الصحية. كما أن ضعف الرواتب والأجور مقارنة بتكاليف المعيشة يدفع مزيداً من الأسر إلى الاعتماد على المساعدات والتحويلات المالية والديون، في وقت تحتاج فيه البلاد إلى توسيع قاعدة الإنتاج وتوفير فرص عمل مستقرة.
ورغم أن المؤشرات الاقتصادية التي نشرها البنك الدولي في أكتوبر 2026 تحدثت عن تحسن النشاط الاقتصادي خلال النصف الأول من العام، وتوقعت نمواً يتراوح بين 8 و10 في المئة خلال العام بأكمله، فإن البنك نفسه ربط استمرار هذا المسار بتعزيز الاستقرار الأمني، ودمج شمال شرقي البلاد، وتحسين القدرة المؤسسية والمالية للدولة. وهذا يعني أن تسجيل معدلات نمو مرتفعة لا يكفي وحده للحكم على نجاح التعافي، ما لم ينعكس ذلك على الإنتاج والدخل وفرص العمل والخدمات ومستوى معيشة المواطنين.
كما أن تخفيف القيود الاقتصادية والانفتاح على الأسواق الخارجية يوفران فرصاً مهمة، لكنهما لا يشكلان بديلاً عن الإصلاح الداخلي. فالمساعدات والاستثمارات الخارجية تحتاج إلى مؤسسات قادرة على إدارتها، والموارد المستعادة تحتاج إلى سياسات تضمن استثمارها، والاتفاقيات الاقتصادية تحتاج إلى رقابة تمنع تحولها إلى امتيازات محدودة لا تحقق عائداً عاماً.
وفي المحصلة، لا يمكن اختزال التدهور الاقتصادي السوري بالاحتلالات والتدخلات الخارجية وحدها، كما لا يمكن تجاهل ما أحدثته هذه التدخلات من خسائر مباشرة وغير مباشرة في الموارد والإنتاج والسيادة الاقتصادية. فالعامل الخارجي قيّد قدرة البلاد على الاستفادة من أجزاء مهمة من ثرواتها، وأدى تعدد مناطق النفوذ إلى تفكيك السوق وإضعاف وحدة الإدارة الاقتصادية، لكن سوء الإدارة وضعف المؤسسات وغياب الشفافية والمحاسبة تبقى عوامل حاسمة في تحديد قدرة الدولة على مواجهة هذه التحديات واستعادة ما فقدته.
فسوريا لا تحتاج فقط إلى استعادة السيطرة على حقول النفط ومصادر المياه والأراضي الزراعية، بل تحتاج قبل ذلك وبعده إلى إدارة تعرف كيف تستثمر هذه الموارد، وتحميها، وتوزع عائداتها بصورة عادلة، وتضع الإنتاج وتحسين مستوى معيشة المواطنين في صدارة أولوياتها. ومن دون إصلاح مؤسسي حقيقي، ومكافحة فعلية للفساد، وضمانات قانونية وأمنية للمستثمرين، وسياسات اقتصادية واضحة، ستبقى الثروات المتاحة أقل بكثير من أن تتحول إلى تنمية حقيقية.
فالمعضلة الأساسية ليست أن سوريا بلا ثروات، بل أن هذه الثروات لم تتحول بعد إلى قوة إنتاجية قادرة على إخراج البلاد من أزمتها، في ظل إدارة مثقلة بالاختلالات، وموارد تعرضت للاستنزاف وفقدان السيطرة، وبيئة أمنية وسياسية لا تزال تعرقل استعادة الاقتصاد لدوره.